
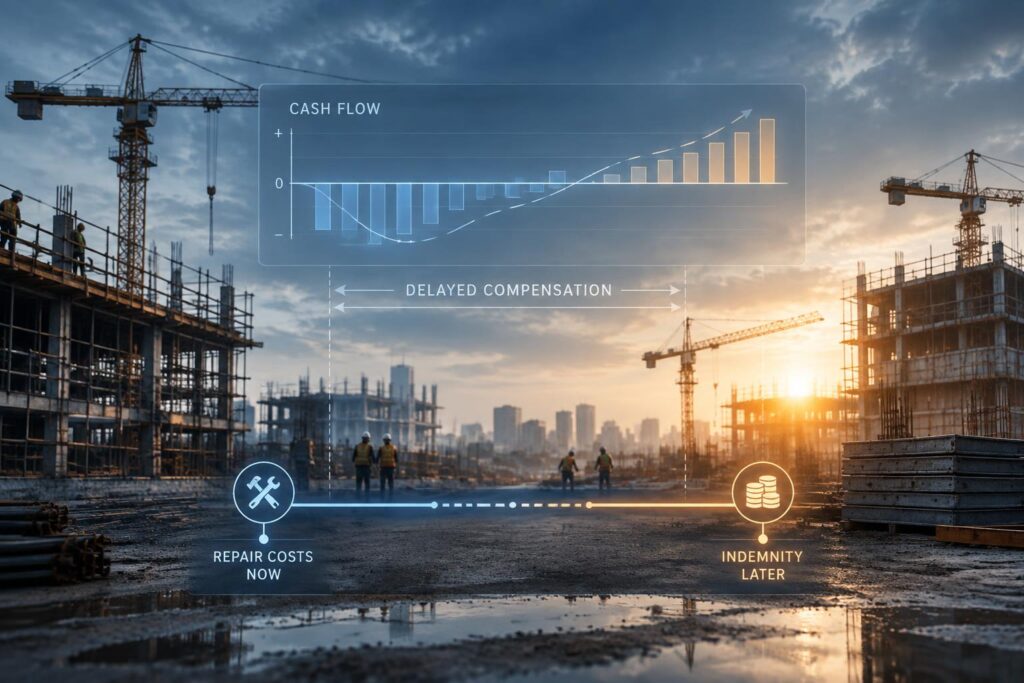
Après un sinistre décennal, le risque ne vient pas uniquement du coût des travaux de reprise. Il vient surtout du décalage entre les dépenses immédiates et une indemnisation souvent plus tardive. Salaires, matériaux, sous-traitants et charges fixes continuent d’être dus alors que les fonds attendus ne sont pas encore disponibles. La priorité consiste à retrouver une vision précise des flux, à accélérer les encaissements et à préserver la continuité des chantiers.
Mesurer le vrai besoin de trésorerie après un sinistre décennal
Une garantie décennale peut fragiliser la trésorerie même lorsque l’entreprise est assurée. Les travaux de reprise, l’immobilisation des équipes, les achats urgents et les éventuels frais d’expertise entraînent des décaissements avant le règlement de l’assureur. Ce décalage augmente le besoin en fonds de roulement (BFR) : l’entreprise finance temporairement une activité qui ne génère pas encore de liquidités.
Reconstituer la chronologie financière du dossier
Pour chaque dossier, listez la déclaration du sinistre, l’expertise, l’accord sur les reprises, les commandes de matériaux, les factures de sous-traitance, le démarrage des travaux et la date probable de l’indemnisation. Séparez les montants certains des sommes simplement espérées. Cette distinction évite de bâtir un plan sur une indemnité qui n’est pas encore acquise ou dont le calendrier reste incertain.
Un chantier de reprise rassemble, sur une même période, des coûts techniques, des obligations contractuelles et des flux d’assurance. Le suivre comme un chantier ordinaire peut masquer son impact réel. Créez plutôt un code analytique dédié pour isoler chaque heure travaillée, achat, location d’engin et facture externe. Vous pourrez ainsi justifier les dépenses, protéger la marge des autres opérations et chiffrer le besoin de financement sans brouiller la lecture de l’activité courante.
Construire un prévisionnel à 7, 30 et 90 jours
Un solde bancaire positif aujourd’hui ne garantit pas la capacité à payer les échéances de demain. Un prévisionnel de trésorerie doit faire apparaître les entrées attendues, les sorties certaines et le solde après chaque échéance. Une projection sur 90 jours minimum laisse le temps d’anticiper les difficultés et d’éviter une demande de financement dans l’urgence.
| Horizon | Éléments à suivre | Décision à prendre |
|---|---|---|
| 7 jours | Soldes bancaires, salaires, fournisseurs urgents, encaissements promis | Prioriser les paiements indispensables à la continuité des chantiers |
| 30 jours | Situations de travaux, échéances sociales et fiscales, créances échues | Relancer, négocier les délais et déclencher les factures |
| 90 jours | Indemnisation attendue, charges fixes, remboursements et marges chantier | Préparer une ligne de financement si le solde devient négatif |
Rapprochez chaque semaine les commandes, les bons de livraison et les factures. Contrôlez aussi les retenues de garantie, les soldes de marché et les situations de travaux non émises. Des ressources pratiques sur le pilotage financier sont disponibles sur gestion-finance-entreprise.com. Elles peuvent aider à structurer ce suivi avec votre expert-comptable.
Faire entrer l’argent plus vite sans dégrader la relation client
La première réserve de liquidité se trouve souvent dans les créances déjà réalisées. Émettez les factures dès que les jalons contractuels sont atteints et joignez les pièces justificatives nécessaires. La facturation à l’avancement réduit l’écart entre les coûts engagés et les règlements. Sur les nouveaux marchés, un acompte de démarrage et des échéances intermédiaires limitent aussi l’avance supportée par l’entreprise.
Organiser une relance graduée et documentée
Suivez les échéances dès leur émission : relance courtoise à J+5, rappel plus direct à J+10, appel à J+15, puis mise en demeure à J+30 si la situation l’exige. Demandez une date ferme de règlement et consignez chaque échange. Pour les dossiers décennaux, relancez également l’assureur au sujet des pièces manquantes, des validations attendues et du calendrier prévisionnel d’indemnisation.
Ne laissez pas les retenues de garantie devenir invisibles. Inscrivez leur montant et leur date théorique de libération dans le prévisionnel. Une demande anticipée, accompagnée des documents de réception et de levée des réserves, peut éviter qu’une somme due reste immobilisée à cause d’un oubli administratif.
Arbitrer entre négociation et financement court terme
Avant de financer le déficit, réduisez les sorties non prioritaires. Négociez un échéancier fournisseur cohérent avec vos encaissements, sans rompre la confiance : prévenez tôt, proposez un calendrier réaliste et respectez-le. Réduisez les stocks non indispensables, reportez les achats qui ne bloquent aucun chantier et vérifiez les abonnements ou dépenses fixes peu utiles.
Choisir l’outil adapté au décalage constaté
- Facilité de caisse ou découvert autorisé : adapté à un besoin ponctuel et très court, mais à surveiller en raison de son coût.
- Crédit de trésorerie : pertinent lorsque le besoin est chiffré, daté et lié à un plan de remboursement crédible.
- Affacturage : transforme des factures clients en liquidités plus rapides, contre une commission généralement comprise entre 1 et 3 %.
- Escompte : peut convenir à une créance identifiable dont l’échéance est proche.
Présentez à la banque un prévisionnel, la liste des créances, le suivi du sinistre et les devis de reprise. Un financeur décide plus facilement face à un besoin temporaire démontré qu’à une demande formulée après le passage en découvert. L’objectif est de financer un décalage maîtrisé, pas de compenser durablement une marge de chantier insuffisante.
Installer un pilotage qui protège les prochains chantiers
Après le redressement, conservez un tableau de bord hebdomadaire avec le solde disponible, l’encours client, les factures échues, les dépenses engagées, la marge prévisionnelle par chantier et les dates des principales sorties. Déclenchez une alerte avant que le solde prévisionnel ne passe sous le seuil nécessaire au paiement des charges fixes.
Pour les nouveaux contrats, clarifiez les acomptes, la facturation à l’avancement, les garanties de paiement et les conditions de règlement. Le suivi de la rentabilité chantier par chantier permet de repérer les dérives avant qu’elles ne deviennent une crise de trésorerie. Après une décennale, cette discipline transforme une réaction d’urgence en protection durable pour l’activité et les chantiers en cours.


